Экономия без иллюзий: почему большинство советов по бюджету не работают
Вы уже пробовали "просто тратить меньше". Не сработало. Это не слабость характера. Это отсутствие системы. Управление бюджетом ломается не на этапе намерений - оно ломается на этапе исполнения. Без четкой структуры каждое финансовое решение требует волевого усилия. Ресурс воли конечен. Система - нет.
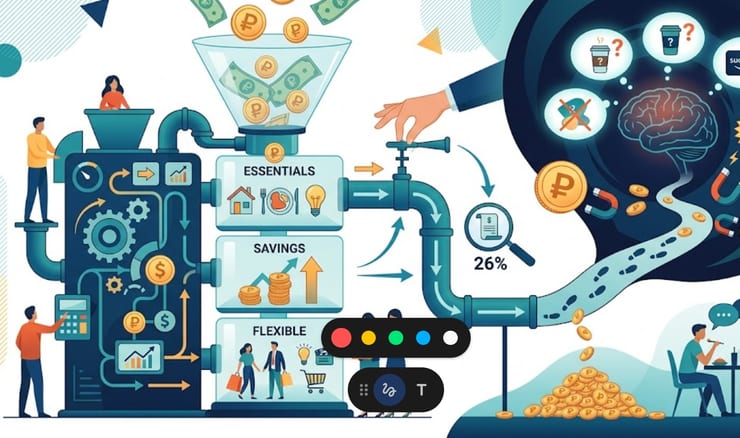
Сила воли здесь ни при чем
Реальная картина такова: среднестатистическая российская семья направляет 42-47% дохода на питание и коммунальные услуги. Именно здесь скрыт основной потенциал. Пересмотр только этих двух статей без отказа от привычного рациона и бытового комфорта позволяет сократить суммарные расходы примерно на 26% за квартал. Отправная точка - ручной аудит трат за месяц. Типичный результат: около 14% бюджета уходит на незапланированные покупки, которые не попадают ни в одну обязательную категорию.
Обязательные расходы - аренда, коммуналка, мобильная связь, транспорт - фиксируются и проверяются на наличие более выгодных альтернатив. Переход на другой тариф оператора дает экономию около 850 рублей в месяц. Пересмотр маршрутов - еще порядка 1 100 рублей на топливо. Итого около 23 000 рублей в год. Без изменений в распорядке дня. Для сравнения тарифов удобно использовать агрегатор предложений - например, Сообщество любителей скидок систематизирует актуальные скидки и акции по разным магазинам и площадкам.
Ловушки, о которых не принято говорить: психология трат
Мозг плохо считает мелкое и частое. Кофе за 200 рублей - мелочь. Подписка за 299 - мелочь. Доставка за 150 - тоже мелочь. Двенадцать таких "мелочей" в месяц - это 2 500-4 500 рублей. Деньги, которых нет ни в одной строке бюджета.
Это называется эффектом "слепых пятен". Финансовая грамотность - не арифметика. Это умение видеть механизмы, которые работают против вас.
Вот четыре ловушки, в которые попадает большинство:
-
Якорный эффект. Скидка воспринимается как выгода - вне зависимости от реальной потребности в товаре.
-
Эффект декой. Из трех вариантов "средний" кажется разумным компромиссом. Даже если он объективно дороже оптимального.
-
Импульсные зоны. Кассовые стойки и акционные полки у входа существуют ровно для одного - чтобы вы тратили сверх плана.
-
Социальное давление. Траты в компании систематически превышают индивидуальные на 22-38%. Цифры не обсуждаются - они просто накапливаются.
Где деньги уходят на самом деле: аудит до копейки
Прежде чем что-то оптимизировать - нужно понять, что именно. Без этого шага любые советы по экономии остаются абстракцией.
Выгрузите банковскую выписку за 2-3 месяца. Разбейте транзакции по категориям: обязательные расходы, питание, подписки, развлечения, одежда, прочее. Типичная структура: обязательные - 45-55%, питание - 20-25%, дискреционные категории - 20-35%. Отклонение от этих ориентиров - сигнал, где искать резерв.
Финансовые приложения автоматизируют категоризацию. Но первый аудит лучше сделать вручную. Он работает не только как анализ - но и как столкновение с реальностью.
Правило 50/30/20: работает - но не для всех
Классическая модель распределения дохода выглядит просто. 50% - на обязательные расходы. 30% - на дискреционные траты. 20% - на накопления и инвестиции.
При доходе 80 000 рублей это 16 000 рублей в накоплениях ежемесячно. За год - 192 000 рублей без учета процентов по депозиту. Математика убедительная.
Проблема в другом. Модель не учитывает реальную структуру расходов конкретной семьи. При высоких обязательных расходах доля накоплений временно снижается до 10-15%. Это не провал - это адаптация. Схема корректируется под обстоятельства, а не обстоятельства подгоняются под схему.
Совместный, раздельный, смешанный: какая модель бюджета не разрушит отношения
Единой правильной модели нет. Это придется принять.
Совместный бюджет - все доходы объединяются, расходы согласовываются. Подходит семьям с едиными целями и примерно одинаковым уровнем дохода.
Раздельный - каждый управляет своими деньгами, общие расходы делятся пополам. Сохраняет финансовую независимость. Порождает конфликты при асимметрии доходов.
Смешанный - часть дохода идет в общий фонд, остаток остается в личном распоряжении. Наиболее распространен там, где доходы партнеров существенно различаются.
Выбор модели - не финансовый вопрос. Это вопрос ценностей и договоренностей. Финансовая грамотность лишь помогает осознанно выбрать подходящий формат.
Продукты, свет и машина: три статьи, где деньги утекают незаметно
Продуктовая корзина: сколько стоит отсутствие плана
Планирование меню на неделю сокращает расходы на продукты в среднем на 20-25%. Механизм прост: нет списка - есть импульсные покупки и пищевые потери. По данным Росстата, среднестатистическая российская семья выбрасывает продукты примерно на 1 500-2 500 рублей в месяц. Это деньги, которые буквально отправляются в мусор.
Базовый инструментарий: список покупок до визита в магазин, приготовление еды партиями, сезонные овощи и фрукты вместо привозных. Закупка непортящихся товаров - крупы, масло, консервы - в оптовых упаковках снижает стоимость единицы на 15-30%.
Коммунальные расходы: технические решения работают лучше самоограничений
LED-лампы окупаются за 4-6 месяцев. Экономия на освещении - до 80% от прежнего потребления. Счетчики на воду при среднем потреблении дают 500-800 рублей в месяц относительно нормативов.
Программируемый термостат сокращает затраты на отопление на 10-15%. Выключение приборов из розетки в режиме ожидания - дополнительно 3-5% от счета за электроэнергию. Это не аскеза. Это замена поведенческих усилий техническим решением.
Транспорт: реальная стоимость личного автомобиля
Совокупная стоимость владения автомобилем в городах-миллионниках - 25 000-40 000 рублей в месяц. Сюда входят амортизация, страховка, обслуживание и топливо. Транспортная карта с месячным абонементом на метро обходится в 3 000-4 000 рублей.
Карпулинг и каршеринг снижают затраты на поездки на 40-60% относительно личного автомобиля. Если автомобиль сохраняется - своевременное техобслуживание снижает расходы на ремонт в среднем на 30% в долгосрочной перспективе. Профилактика всегда дешевле устранения последствий.
Автоматизация: единственный способ не принимать решения каждый месяц
Главный враг накоплений - не нехватка денег. Это необходимость каждый раз решать: откладывать или нет.
Автоматический перевод фиксированного процента дохода на накопительный счет в день получения зарплаты устраняет этот барьер. Деньги уходят до того, как вы успели их потратить. Большинство крупных банков предоставляют функцию "автосохранения" в мобильном приложении.
Функция округления работает иначе: разница между суммой покупки и ближайшим круглым значением автоматически зачисляется на отдельный счет. При обороте 50 000 рублей в месяц это дает 800-1 500 рублей накоплений без дополнительных усилий.
Экономия при разных обстоятельствах: что работает, а что нет
Универсального алгоритма нет. Эффективные методы зависят от структуры домохозяйства.
Семьи с детьми. Совместные закупки с другими семьями снижают стоимость товаров на 15-20%. Государственные субсидии на детские товары и услуги - недоиспользованный ресурс. Сезонные распродажи для плановых покупок одежды и обуви планируются заранее.
Нестабильный доход. Бюджет формируется от минимально гарантированного дохода - не от среднего. Резервный фонд в объеме 3-6 месячных расходов создается до начала инвестирования. Приоритет - ликвидным накопительным инструментам перед долгосрочными.
Низкий доход. Оптимизация обязательных расходов - самая емкая категория, здесь максимальный резерв. Программы социальной поддержки и льготные тарифы ЖКХ используются в полном объеме. Коллективные покупки и обмен товарами внутри доверенного круга снижают нагрузку без ущерба качеству.
Ошибки, которые обходятся дороже самой экономии
Экономия на дешевых товарах с коротким ресурсом - классическая ловушка. Ботинки за 2 000 рублей, изнашивающиеся за сезон, в пересчете на год эксплуатации проигрывают моделям за 6 000 рублей с трехлетним ресурсом.
Остальные ошибки менее очевидны, но не менее дорогостоящи:
-
Отказ от профилактики. Ежегодная диспансеризация многократно дешевле лечения заболеваний на поздних стадиях. Это инвестиция с гарантированной доходностью.
-
Хаотичные ограничения без системы. Разовые сокращения расходов без учета совокупного бюджета не дают устойчивого результата.
-
Скрытые издержки "бесплатного". Предложения без оплаты, но с обязательной подпиской нередко обходятся дороже платных аналогов.
-
Экономия на образовании и здоровье. Вложения в эти категории, как правило, дают положительный возврат в горизонте 2-5 лет.
Конкретный план: 30 дней, которые меняют финансовую картину
Не "начните когда-нибудь". Начните сейчас - по четкому графику.
Дни 1-7. Аудит расходов: выгрузить банковскую выписку, разбить транзакции по категориям, зафиксировать "слепые пятна".
Дни 8-14. Настройка структуры бюджета по модели 50/30/20. Выбор и установка приложения для учета трат.
Дни 15-21. Оптимизация обязательных расходов: сравнение тарифов операторов связи, интернет-провайдеров, страховок. Отмена неиспользуемых подписок.
Дни 22-30. Автоматизация накоплений: настройка автоперевода, открытие накопительного счета или вклада.
Часто задаваемые вопросы
Как правильно экономить бюджет? Начните с аудита расходов за 2-3 месяца: выгрузите выписку и распределите траты по категориям. Определите зоны неэффективных расходов и установите лимиты по модели 50/30/20. Следующий шаг - автоматический перевод 10-20% дохода на накопительный счет в день получения зарплаты.
Как научиться вести семейный бюджет? Выберите подходящую модель: совместный, раздельный или смешанный бюджет. Зафиксируйте обязательные расходы, согласуйте лимиты по дискреционным статьям, начните учет в мобильном приложении. Ежемесячный разбор бюджета совместно поддерживает финансовую дисциплину у всех членов семьи и снижает конфликты из-за денег.
Какие есть способы экономии денег? Ключевые методы: планирование покупок заранее, устранение импульсных трат, оптимизация тарифов и подписок, использование кэшбэк-программ, закупка непортящихся товаров в объеме. Комбинирование нескольких методов одновременно дает суммарную экономию 20-35% от текущих расходов без снижения качества жизни.
Как сократить семейные расходы? Проверьте обязательные расходы на наличие более выгодных альтернатив: тарифы операторов связи, интернет-провайдеров, страховок. Оптимизируйте расходы на питание через планирование меню. Ревизия активных подписок в среднем дает 1 000-3 000 рублей ежемесячной экономии: среднестатистический пользователь оплачивает 3-5 сервисов, которыми пользуется реже одного раза в месяц.
Что такое правило 50/30/20? Модель распределения дохода: 50% - на обязательные расходы (жилье, коммуналка, транспорт, базовое питание), 30% - на дискреционные траты (развлечения, одежда, рестораны), 20% - на накопления и инвестиции. Пропорции адаптируются под конкретную ситуацию: при высокой доле обязательных расходов доля накоплений временно снижается до 10-15% с постепенным ростом по мере оптимизации бюджета.
Бюджет как инструмент, а не ограничение
Финансовая грамотность не делает жизнь скуднее. Она делает решения осознанными.
Накопления, выстроенные через систему, а не через жесткий отказ от всего, открывают реальные возможности. Финансовая подушка безопасности. Долгосрочные инвестиции. Право выбирать, а не соглашаться на то, что доступно прямо сейчас.
Каждый рубль, перенаправленный из хаотичных трат в осознанные расходы, прибавляет степеней свободы. Это не метафора - это арифметика.
Редакция LifeGlobe.netПросмотров: 200
Материалы по теме
 10 причин установить бронированную дверь
 Почему мы меняем обои на рабочем столе?
 Размер клавиатуры на телефоне слишком маленький: что делать?
 Преимущества долгосрочной аренды отеля
 Самостоятельное изучение английского языка
 Крако - город призрак, застывший во времени
 Прическа: как сбросить несколько лет?
 Сколько зарабатывают владельцы баз отдыха?
 Можно ли получить образование в тюрьме?
 Оригинальные решения в мире криптовалют

