Продажа кредитного автомобиля: пошаговое руководство и советы экспертов
Узнайте, как продать кредитный автомобиль в 2025 году без рисков и с максимальной выгодой. Подробный гайд по всем этапам сделки. Получите экспертные советы.
Владение автомобилем в кредит — это распространенная практика, позволяющая многим приобрести желаемое транспортное средство без необходимости полной оплаты сразу. Однако жизненные обстоятельства меняются, и порой возникает острая необходимость продать машину, которая еще находится в залоге у банка. Эта задача может показаться сложной и даже невыполнимой, ведь автомобиль юридически принадлежит банку до полного погашения кредита. Тем не менее, существуют вполне законные и эффективные способы решения этой проблемы. Если вы ищете надежные варианты, например, выкуп кредитных авто спб, эта статья поможет вам разобраться во всех нюансах и выбрать оптимальный путь.
Продажа кредитного автомобиля требует особого подхода, знаний юридических тонкостей и понимания рынка. Важно не только найти покупателя, но и правильно оформить сделку, чтобы избежать проблем с банком и будущим владельцем. В 2025 году, когда рынок автомобилей продолжает адаптироваться к новым экономическим реалиям и цифровизации, появляются новые возможности и вызовы для продавцов.
Почему продажа кредитного автомобиля – это вызов?
Продажа автомобиля, находящегося в залоге у банка, сопряжена с рядом сложностей, которые отличают ее от обычной сделки купли-продажи. Понимание этих вызовов — первый шаг к успешному решению задачи.
Юридические и финансовые аспекты обременения
Основная проблема заключается в том, что до полного погашения автокредита, автомобиль находится в залоге у банка. Это означает, что право собственности на него ограничено, и без согласия кредитора вы не можете свободно распоряжаться имуществом. В большинстве случаев, паспорт транспортного средства (ПТС) хранится в банке до полного расчета, что является серьезным препятствием для продажи.
«Кредитный автомобиль — это не просто ваша собственность, это залоговое имущество банка. Любые действия с ним без ведома и согласия кредитора могут привести к серьезным юридическим последствиям, вплоть до уголовной ответственности за мошенничество.»
— Эксперт по автокредитованию
Помимо юридических ограничений, существуют и финансовые нюансы. Часто остаток долга по кредиту может быть выше рыночной стоимости автомобиля, особенно если машина была куплена давно, или ее стоимость значительно снизилась из-за износа, пробега или повреждений. В такой ситуации продажа становится еще более сложной, так как вам придется либо доплачивать разницу из собственного кармана, либо искать покупателя, готового приобрести автомобиль по цене, превышающей его реальную рыночную стоимость.
Психологический барьер и недоверие покупателей
Потенциальные покупатели часто с опаской относятся к автомобилям с обременением. Недоверие возникает из-за страха быть обманутым, попасть в сложную юридическую ситуацию или столкнуться с проблемами при перерегистрации транспортного средства. Отсутствие ПТС на руках у продавца, необходимость взаимодействия с банком и дополнительные этапы сделки могут отпугнуть даже серьезно настроенного покупателя. Ваша задача — максимально прозрачно и честно объяснить все детали, чтобы развеять сомнения.
Прозрачность и доверие — ключевые элементы успешной сделки по продаже автомобиля с обременением.
Основные способы продажи кредитного автомобиля
Несмотря на кажущиеся сложности, существует несколько проверенных и законных способов продать автомобиль, находящийся в залоге. Выбор оптимального пути зависит от вашей финансовой ситуации, срочности продажи и готовности потенциального покупателя идти навстречу.
1. досрочное погашение кредита: самый простой, но не всегда доступный путь
Идеальный сценарий для продавца — это полное погашение остатка долга по автокредиту до момента продажи. Как только кредит будет закрыт, банк снимет обременение с автомобиля, вернет вам ПТС, и вы сможете продать машину как обычное, юридически чистое транспортное средство. Этот способ устраняет все сложности, связанные с залогом, делая сделку максимально прозрачной и привлекательной для покупателя.
Как это работает:
- Уточните остаток долга: Свяжитесь с вашим банком и запросите точную сумму для полного досрочного погашения кредита на текущую дату. Убедитесь, что в эту сумму включены все проценты и комиссии.
- Внесите средства: Погасите кредит полностью. Это можно сделать из собственных сбережений, за счет займа у родственников или друзей, или даже путем получения другого, нецелевого кредита, если это экономически выгодно.
- Получите документы: После погашения кредита банк выдаст вам справку об отсутствии задолженности и вернет оригинал ПТС. Убедитесь, что банк также направил информацию о снятии обременения в Бюро кредитных историй и в реестр залогов.
- Продажа: Теперь вы можете продать автомобиль как обычное транспортное средство, без каких-либо обременений, что значительно упрощает поиск покупателя и процесс оформления.
«Досрочное погашение кредита — это золотой стандарт при продаже залогового автомобиля. Оно снимает все вопросы с обременением и делает вашу машину максимально привлекательной для любого покупателя, поскольку исключает риски.»
— Финансовый консультант
Преимущества: Максимальная безопасность для покупателя, упрощение процесса продажи, возможность получить полную рыночную стоимость автомобиля. Недостатки: Требует наличия свободных денежных средств, что не всегда возможно.
2. продажа с погашением кредита в момент сделки: с участием банка
Если у вас нет возможности досрочно погасить кредит, этот метод является наиболее распространенным и безопасным для обеих сторон. Он предполагает участие банка в процессе сделки, что гарантирует погашение долга и снятие обременения непосредственно в момент передачи денег.
Пошаговый алгоритм:
- Найдите покупателя: Объясните потенциальному покупателю ситуацию с кредитом и предложите схему сделки через банк. Важно быть максимально открытым.
- Согласование с банком: Совместно с покупателем обратитесь в ваш банк. Уточните процедуру погашения кредита третьим лицом. Банк должен предоставить реквизиты для перевода средств и подтвердить готовность выдать ПТС сразу после поступления денег. Некоторые банки могут потребовать присутствия покупателя или нотариально заверенное согласие.
- Заключение предварительного договора: Составьте предварительный договор купли-продажи, в котором будут прописаны условия сделки: полная стоимость автомобиля, сумма, которая будет направлена на погашение кредита, и остаток, который получит продавец.
- Процесс оплаты и передачи документов:
- Покупатель вносит сумму, равную остатку долга, непосредственно на счет банка-кредитора. Это может быть сделано через кассу банка или безналичным переводом.
- После подтверждения банком поступления средств, обременение снимается, и банк выдает ПТС продавцу.
- Покупатель передает оставшуюся часть суммы продавцу.
- Подписывается основной договор купли-продажи, и автомобиль передается новому владельцу.
- Регистрация в ГИБДД: Новый владелец регистрирует автомобиль на себя.
Важный нюанс: Убедитесь, что покупатель готов к такой схеме. Некоторые покупатели могут предпочесть более простой вариант и отказаться от сделки, если она кажется им слишком сложной. Прозрачность и готовность предоставить все необходимые документы от банка — ключ к успеху.
«Ключ к успешной продаже кредитного автомобиля через банк — это абсолютная прозрачность. Предоставьте покупателю все выписки, справки из банка и будьте готовы сопровождать его на каждом этапе. Доверие — вот что продает.»
— Юрист по сделкам с недвижимостью и транспортом
Преимущества: Безопасность для обеих сторон, юридическая чистота сделки, отсутствие необходимости в собственных средствах для погашения кредита. Недостатки: Требует больше времени и усилий, участие банка, потенциальное недоверие покупателей к сложной схеме.
3. продажа через автосалон или специализированную компанию (выкуп кредитных авто)
Для тех, кто ценит время и стремится избежать бюрократических проволочек, оптимальным решением может стать обращение в компании, специализирующиеся на выкупе автомобилей с обременением. Такие организации, как правило, имеют налаженные связи с банками и опыт работы с подобными сделками, что значительно упрощает процесс для продавца.
Принцип работы:
- Оценка автомобиля: Вы обращаетесь в компанию, предоставляете данные по автомобилю и кредиту. Специалисты проводят предварительную оценку.
- Предложение: Компания предлагает вам цену за автомобиль, которая учитывает остаток долга по кредиту, состояние машины и рыночную стоимость. Важно понимать, что цена выкупа будет ниже рыночной, так как компания берет на себя риски и затраты на оформление.
- Оформление сделки: В случае согласия, компания берет на себя все этапы: погашение вашего кредита в банке, снятие обременения, оформление всех необходимых документов. Вам остается только подписать договор купли-продажи и получить разницу между ценой выкупа и остатком долга (если таковая имеется).
Обращение к профессионалам может значительно ускорить и упростить процесс продажи кредитного автомобиля.
«Выкуп кредитных авто — это услуга для тех, кто ценит свое время и нервы. Профессионалы берут на себя всю сложную работу по взаимодействию с банком и оформлению документов, предлагая быстрое и гарантированное решение.»
— Представитель компании по автовыкупу
Преимущества: Быстрота сделки, минимальное участие продавца в бюрократических процессах, гарантия юридической чистоты, возможность продать автомобиль даже с небольшими повреждениями или высокой задолженностью. Недостатки: Цена выкупа, как правило, ниже рыночной, что является платой за удобство и скорость.
4. переоформление кредита на нового владельца: редкий, но возможный вариант
Этот способ наименее распространен, так как требует согласия банка и соответствия нового заемщика строгим требованиям кредитора. По сути, это не продажа автомобиля, а передача кредитных обязательств другому лицу.
Условия и процесс:
- Согласие банка: Первым делом необходимо получить принципиальное согласие вашего банка на переоформление кредита. Многие банки неохотно идут на такой шаг.
- Поиск подходящего покупателя: Новый владелец должен соответствовать всем требованиям банка к заемщику: иметь стабильный доход, хорошую кредитную историю и быть готовым принять на себя оставшиеся обязательства.
- Оценка платежеспособности: Банк проведет полную проверку нового заемщика, аналогичную той, что проводится при выдаче нового кредита.
- Переоформление документов: В случае одобрения, подписывается договор перевода долга, и автомобиль перерегистрируется на нового владельца.
«Перевод кредита на другого человека — это сложная банковская операция, требующая тщательной проверки нового заемщика. Это скорее исключение, чем правило, и зависит от политики конкретного банка и кредитоспособности покупателя.»
— Банковский аналитик
Преимущества: Позволяет избавиться от кредита без необходимости полного погашения, сохраняя рыночную стоимость автомобиля. Недостатки: Крайне низкая вероятность одобрения банком, сложность поиска покупателя, который готов взять на себя чужой кредит, длительный процесс.
Подготовка к продаже кредитного автомобиля: что нужно знать и сделать
Прежде чем вы начнете активно искать покупателя или обращаться в специализированные компании, крайне важно провести тщательную подготовку. Этот этап поможет вам не только ускорить процесс продажи, но и избежать потенциальных проблем, а также получить максимально выгодную цену за ваш автомобиль.
Оценка рыночной стоимости автомобиля
Первый и один из важнейших шагов — это объективная оценка рыночной стоимости вашего автомобиля. Помните, что наличие обременения может несколько снизить привлекательность для частных покупателей, но не должно кардинально влиять на базовую цену. Ваша цель — установить реалистичную цену, которая будет конкурентоспособной и позволит погасить кредит, а в идеале — получить остаток.
- Изучите рынок: Проанализируйте объявления о продаже аналогичных автомобилей (той же марки, модели, года выпуска, комплектации, с похожим пробегом и состоянием) на популярных онлайн-площадках в вашем регионе. Обратите внимание на то, как быстро продаются машины с похожими характеристиками.
- Учитывайте факторы: На стоимость влияют год выпуска, пробег, общее техническое и внешнее состояние, наличие дополнительных опций, история обслуживания, количество владельцев, а также спрос на конкретную модель в 2025 году. Автомобили с прозрачной историей обслуживания и без серьезных ДТП ценятся выше.
- Профессиональная оценка: Если вы сомневаетесь, можно обратиться к независимым оценщикам или в крупные автосалоны, предлагающие услугу оценки. Это может стоить денег, но даст объективную картину.
- Баланс с долгом: Соотнесите полученную рыночную стоимость с остатком вашего долга по кредиту. Это поможет понять, сможете ли вы полностью погасить кредит за счет продажи или придется доплачивать.
Сбор и подготовка документов
Даже если ПТС находится в банке, вам потребуется собрать ряд документов для потенциального покупателя и для оформления сделки.
- Кредитный договор: Оригинал или заверенная копия вашего договора с банком. Покупатель может захотеть убедиться в условиях кредита и остатке долга.
- График платежей и выписка по счету: Актуальная выписка из банка, подтверждающая текущий остаток задолженности и отсутствие просрочек. Это демонстрирует вашу добросовестность как заемщика.
- Паспорт транспортного средства (ПТС): Если ПТС находится в банке, получите официальную справку от банка, подтверждающую этот факт и готовность выдать ПТС после погашения кредита. Это критически важный документ для покупателя.
- Свидетельство о регистрации транспортного средства (СТС): Этот документ всегда должен быть у вас на руках.
- Паспорт гражданина РФ: Ваш личный документ.
- Договор купли-продажи (ДКП): Шаблон договора, который будет использоваться при оформлении сделки. Его можно найти в интернете или получить у юриста. В случае продажи через банк или компанию, они предоставят свой шаблон.
- Документы об обслуживании: Сервисная книжка, заказ-наряды из СТО, подтверждающие регулярное техническое обслуживание и ремонты. Это повышает доверие покупателя.
«Полный пакет документов, даже если ПТС в банке, создает ощущение надежности и прозрачности. Покупатель должен видеть, что вы готовы к открытому диалогу и не скрываете никаких деталей.»
— Эксперт по автомобильным сделкам
Юридические аспекты и возможные риски
Продажа кредитного автомобиля сопряжена с определенными юридическими рисками, как для продавца, так и для покупателя. Важно быть осведомленным и максимально обезопасить себя.
Риски для продавца:
- Мошенничество со стороны покупателя: Попытки получить автомобиль без полной оплаты или с задержкой платежа. Всегда настаивайте на безналичном расчете через банк или в присутствии нотариуса/сотрудника банка.
- Проблемы с банком: Если сделка оформлена некорректно, и кредит не погашен, банк продолжит требовать выплаты с вас. Убедитесь, что банк официально подтвердил снятие обременения.
Риски для покупателя:
- Неснятое обременение: Главный риск — купить автомобиль, который все еще находится в залоге. Это может привести к тому, что банк заберет машину за долги предыдущего владельца. Всегда проверяйте автомобиль на наличие обременений через реестр залогов движимого имущества Федеральной нотариальной палаты.
- Проблемы с регистрацией: Автомобиль с непогашенным кредитом не может быть перерегистрирован в ГИБДД.
Чтобы минимизировать риски, всегда оформляйте сделку официально, желательно с участием банка или через проверенную компанию. Избегайте "серых" схем и предложений, которые кажутся слишком хорошими, чтобы быть правдой.
Советы по взаимодействию с банком
Банк — ваш ключевой партнер в процессе продажи кредитного автомобиля. Правильное взаимодействие с ним значительно упростит сделку.
- Инициируйте контакт заранее: Не ждите последнего момента. Свяжитесь с вашим кредитным менеджером или отделом по работе с залогами.
- Уточните процедуру: Запросите подробную инструкцию по процедуре досрочного погашения кредита третьим лицом и снятия обременения. Узнайте, какие документы потребуются, сколько времени занимает процесс.
- Получите официальные выписки: Всегда запрашивайте письменные подтверждения остатка долга, реквизитов для оплаты и сроков снятия обременения.
- Будьте готовы к сопровождению: Возможно, вам придется несколько раз посетить банк вместе с покупателем для оформления платежей и получения ПТС.
Как избежать мошенничества при продаже кредитного авто
На рынке всегда есть недобросовестные участники. Будьте бдительны:
- Не передавайте ПТС: Никогда не передавайте оригинал ПТС покупателю до полного погашения кредита и снятия обременения.
- Только безналичный расчет: Настаивайте на переводе денег непосредственно на счет банка или на ваш счет после подтверждения снятия залога. Избегайте крупных наличных расчетов.
- Проверяйте покупателя: Если покупатель вызывает подозрения (слишком торопится, предлагает нереально высокую цену, отказывается от официального оформления), лучше отказаться от сделки.
- Остерегайтесь посредников: Если вы не обращаетесь в крупную, известную компанию по выкупу, будьте осторожны с частными посредниками, которые обещают "быстро и без проблем".
Сравнительная таблица способов продажи кредитного автомобиля
Для наглядности сравним основные методы продажи кредитного автомобиля по ключевым параметрам:
Параметр Досрочное погашение Продажа с погашением в момент сделки Выкуп специализированной компанией Требуется ли наличие своих средств для погашения? Да, для полного погашения Нет, погашает покупатель Нет, погашает компания Скорость сделки Средняя (зависит от поиска покупателя) Средняя (зависит от банка и покупателя) Высокая (от нескольких часов до нескольких дней) Юридическая безопасность для продавца Высокая (после снятия обременения) Высокая (при правильном оформлении через банк) Высокая (компания берет риски на себя) Юридическая безопасность для покупателя Максимальная (автомобиль чист) Высокая (при участии банка) Высокая (компания гарантирует чистоту) Получаемая цена Рыночная Рыночная Ниже рыночной (плата за удобство) Сложность процесса Низкая (после погашения) Средняя (требует координации с банком и покупателем) Низкая (компания берет на себя большинство задач)
Факторы, влияющие на стоимость подержанного автомобиля в 2025 году
Понимание того, что формирует цену вашего автомобиля, поможет вам более реалистично оценить его и подготовиться к переговорам. В 2025 году, как и ранее, на стоимость подержанного авто влияют множество факторов. Вот их примерное распределение:
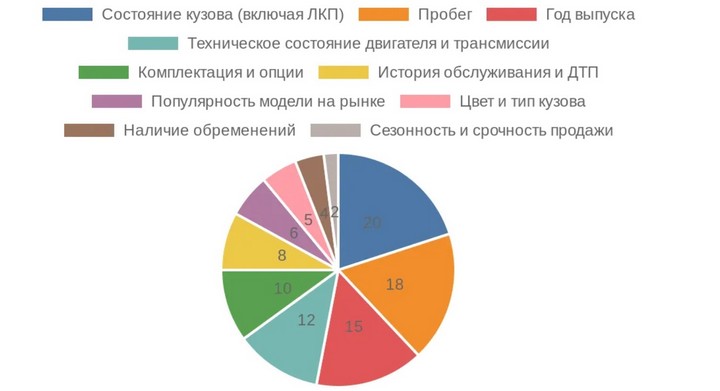
Распределение влияния различных факторов на рыночную стоимость подержанного автомобиля.
Как видно из диаграммы, состояние кузова, пробег и год выпуска остаются ключевыми факторами, определяющими стоимость. Наличие обременений, хотя и не является основным фактором, все же может незначительно повлиять на цену, так как усложняет сделку для покупателя и добавляет риски.
Выбор оптимального способа и нюансы проведения сделки
После того как вы оценили свой автомобиль и подготовили необходимые документы, наступает ключевой этап — выбор наиболее подходящего способа продажи и непосредственное проведение сделки. Этот процесс требует внимательности и понимания всех этапов, чтобы обеспечить юридическую чистоту и финансовую выгоду.
Как выбрать подходящий способ продажи?
Выбор оптимального пути зависит от нескольких факторов, которые следует тщательно взвесить:
- Срочность продажи: Если вам нужно продать автомобиль максимально быстро, например, в течение нескольких дней, то обращение в специализированную компанию по выкупу кредитных авто будет наиболее эффективным решением. Частная продажа с участием банка может занять от нескольких недель до месяцев.
- Наличие свободных средств: Если у вас есть возможность полностью погасить кредит до продажи, это значительно упростит процесс и позволит продать автомобиль по рыночной цене. Если такой возможности нет, придется рассматривать варианты с участием банка или выкупщиками.
- Готовность к бюрократии и переговорам: Продажа частному лицу с участием банка требует активного взаимодействия с банком, покупателем, а иногда и нотариусом. Это более трудоемкий процесс. Выкуп специализированной компанией минимизирует ваше участие.
- Желаемая цена: При самостоятельной продаже частному лицу вы, скорее всего, сможете получить максимальную рыночную стоимость. Компании по выкупу предложат цену ниже рыночной, но компенсируют это скоростью и удобством.
Оцените эти параметры, чтобы понять, какой путь наилучшим образом соответствует вашей текущей ситуации и приоритетам.
Детальный процесс продажи частному покупателю с участием банка
Этот способ является наиболее распространенным, если у продавца нет средств для досрочного погашения. Он требует тщательной координации, но при правильном подходе гарантирует безопасность для обеих сторон.
- Размещение объявления и честное информирование:
- Разместите объявление на популярных онлайн-площадках.
- В объявлении или при первом контакте с потенциальным покупателем честно укажите, что автомобиль находится в залоге у банка, и опишите предлагаемую схему сделки. Это отсеет тех, кто не готов к таким условиям, и привлечет серьезных покупателей.
- Первичные переговоры и демонстрация автомобиля:
- Покажите автомобиль, ответьте на все вопросы покупателя.
- Будьте готовы предоставить выписку из банка об остатке долга и кредитный договор.
- Объясните, что ПТС находится в банке и будет выдан только после полного погашения кредита.
- Согласование условий с банком:
- Когда найдется покупатель, готовый на такую схему, свяжитесь с вашим банком. Уточните точную сумму для полного погашения на конкретную дату.
- Запросите у банка реквизиты для перевода средств и подтверждение того, что они готовы выдать ПТС сразу после поступления денег. Некоторые банки могут потребовать присутствия покупателя или нотариально заверенное согласие.
- Узнайте, возможно ли провести сделку в отделении банка, где покупатель сможет внести деньги, а вы сразу получить ПТС. Это идеальный вариант.
- Заключение предварительного договора:
- Рекомендуется составить предварительный договор купли-продажи, где будет указана полная стоимость автомобиля, сумма, направляемая на погашение кредита, и порядок передачи оставшейся суммы продавцу.
- В договоре пропишите, что ПТС будет передан покупателю после снятия обременения.
- Проведение сделки в банке (наиболее безопасный вариант):
- В назначенное время продавец и покупатель (иногда представитель банка) встречаются в банке.
- Покупатель вносит сумму, равную остатку долга, на счет банка-кредитора. Это может быть сделано через кассу банка или безналичным переводом.
- Банк подтверждает поступление средств, снимает обременение и выдает продавцу оригинал ПТС.
- После получения ПТС, покупатель передает оставшуюся часть суммы продавцу (наличными или безналичным переводом).
- Подписывается основной договор купли-продажи автомобиля.
- Составляется акт приема-передачи автомобиля.
- Перерегистрация автомобиля:
- Новый владелец с полученным ПТС и договором купли-продажи отправляется в ГИБДД для регистрации автомобиля на себя.
- Важно убедиться, что обременение снято из реестра залогов Федеральной нотариальной палаты.
«Продажа кредитного автомобиля частному лицу — это марафон, а не спринт. Каждый шаг должен быть продуман, а все договоренности зафиксированы документально. Главное — не спешить и обеспечить прозрачность для покупателя.»
— Опытный автодилер
Продажа специализированной компании: простота и скорость
Этот вариант идеально подходит для тех, кто хочет продать автомобиль быстро и без лишних хлопот, даже если это означает небольшую потерю в цене.
- Выбор надежной компании:
- Изучите отзывы о компаниях по выкупу кредитных авто в вашем регионе.
- Обратите внимание на срок работы компании на рынке, наличие офиса, прозрачность условий.
- Запросите предварительную оценку у нескольких компаний, чтобы сравнить предложения.
- Предварительная оценка и осмотр:
- Предоставьте компании информацию о вашем автомобиле и остатке по кредиту.
- Специалист компании проведет осмотр автомобиля, возможно, на вашей территории или в их офисе.
- На основе осмотра и данных о кредите будет предложена окончательная цена.
- Оформление договора и погашение кредита:
- В случае согласия с предложенной ценой, компания заключает с вами договор купли-продажи. В нем четко прописывается, что компания обязуется погасить ваш кредит.
- Компания самостоятельно взаимодействует с вашим банком, погашает задолженность и забирает ПТС. Вам не нужно участвовать в этом процессе.
- После погашения кредита и снятия обременения, компания выплачивает вам разницу между ценой выкупа и суммой долга.
- Передача автомобиля:
- После получения денег вы передаете автомобиль и оставшиеся документы компании.
«При работе с компаниями по выкупу, всегда внимательно читайте договор. Убедитесь, что там четко прописаны обязательства компании по погашению вашего кредита и сроки выплаты вам остатка средств. Репутация компании здесь играет ключевую роль.»
— Юрист по потребительским правам
Важные юридические моменты при оформлении сделки
Независимо от выбранного способа, правильное юридическое оформление — залог вашей безопасности.
- Проверка обременений: Покупатель (или вы, если хотите предоставить ему дополнительную уверенность) может проверить автомобиль на наличие обременений через реестр уведомлений о залоге движимого имущества Федеральной нотариальной палаты. Это бесплатный и общедоступный ресурс. Убедитесь, что после погашения кредита информация об обременении будет удалена из этого реестра.
- Договор купли-продажи (ДКП):
- В ДКП должны быть указаны полные данные продавца и покупателя, а также все идентификационные данные автомобиля (марка, модель, VIN, год выпуска, номер двигателя, кузова, цвет, СТС, ПТС).
- Обязательно укажите полную стоимость автомобиля и порядок ее передачи. Если часть суммы идет на погашение кредита, это должно быть четко прописано.
- Укажите, что автомобиль не находится в розыске, не имеет других обременений (кроме указанного кредита) и не является предметом спора.
- Акт приема-передачи: Составляется в дополнение к ДКП. В нем фиксируется факт передачи автомобиля, его состояние на момент передачи, наличие всех ключей, документов, дополнительного оборудования.
- Снятие с учета/перерегистрация: После продажи новый владелец обязан перерегистрировать автомобиль на себя в течение 10 дней. Если он этого не сделает, вы можете самостоятельно обратиться в ГИБДД и прекратить регистрацию автомобиля на свое имя, чтобы избежать штрафов за нового владельца.
Сравнительная таблица: частный покупатель vs. специализированная компания
Для более четкого понимания преимуществ и недостатков каждого подхода приведем сравнительную таблицу, фокусирующуюся на процессе и его результатах.
Параметр Продажа частному покупателю (с участием банка) Продажа специализированной компании (выкуп) Скорость оформления сделки Средняя (несколько дней/недель после нахождения покупателя) Высокая (от нескольких часов до 1-2 дней) Получаемая цена за авто Максимально близкая к рыночной Ниже рыночной (дисконт за скорость и удобство) Сложность процесса для продавца Высокая (поиск покупателя, координация с банком, оформление) Низкая (компания берет на себя большинство задач) Риски для продавца (при правильном оформлении) Минимальные (при участии банка и безналичной оплате) Минимальные (при выборе надежной компании) Требуемые усилия продавца Значительные (реклама, переговоры, поездки в банк/ГИБДД) Минимальные (осмотр, подписание документов) Гибкость в условиях сделки Высокая (можно договориться с покупателем) Низкая (стандартные условия компании)
Распространенные ошибки при продаже кредитного автомобиля
Избежать этих ошибок поможет вам продать автомобиль быстрее и безопаснее:
- Скрытие информации об обременении: Попытка продать автомобиль как "чистый" приведет к серьезным юридическим проблемам, когда покупатель не сможет зарегистрировать его в ГИБДД. Честность — лучшая политика.
- Недооценка остатка долга: Всегда запрашивайте точную сумму для досрочного погашения у банка. Неправильные расчеты могут привести к тому, что вам придется доплачивать из своего кармана.
- Передача ПТС до полного погашения: Никогда не отдавайте оригинал ПТС покупателю или посреднику, пока банк официально не подтвердит снятие обременения и не вернет вам документ.
- Согласие на сомнительные схемы оплаты: Избегайте предложений, где вам предлагают получить деньги после перерегистрации или через третьих лиц без участия банка. Всегда используйте безопасные способы оплаты.
- Игнорирование проверки компании-выкупщика: Если вы решили продавать через специализированную компанию, тщательно проверьте ее репутацию и отзывы.
- Отсутствие письменных договоренностей: Всегда заключайте письменные договоры (предварительный, основной ДКП, акт приема-передачи). Устные договоренности не имеют юридической силы.
Следуя этим рекомендациям, вы сможете значительно повысить свои шансы на успешную и безопасную продажу кредитного автомобиля.
Редакция LifeGlobe.netПросмотров: 267
Материалы по теме
 Ferrari строит 30-метровую яхту, которая может "парить" без двигателя
 Самый тяжёлый в мире мотоцикл с танковым двигателем
 Безопасность детей: Как выбрать и правильно использовать автокресло
 Почему чёрные автомобили нагреваются сильнее белых
 Компания Ora: модели автомобилей 03 и 03 GT
 Rolls-Royce представляет эксклюзивный Phantom "Голдфингер"
 Гиперкар Ferrari F80 разгоняется до 100 км/ч за 2,15 секунды
 Mercedes-Benz врывается в архитектуру: проект в Майами
 Автоматизированный конвейер в Японии заменит 30 000 грузовиков
 Забота об экологии: как работает катализатор в автомобиле

